Uma venda é registrada, mas o estoque informa que não possui a quantidade necessária para atender ao pedido. Em outra situação, a mercadoria é separada corretamente, porém o faturamento apresenta valores diferentes daqueles negociados com o cliente. Para evitar essas divergências, a distribuidora precisa manter pedidos, movimentações de estoque e documentos fiscais conectados, com conferências em cada etapa. Um sistema para distribuidora pode facilitar esse processo ao centralizar informações e reduzir lançamentos duplicados. Entretanto, a confiabilidade dos dados também depende de cadastros corretos e procedimentos bem definidos. Neste artigo, você entenderá onde surgem as diferenças, como identificá-las e quais práticas ajudam a manter vendas, estoque e faturamento alinhados.
O que você vai aprender neste artigo:
-
Por que vendas, estoque e faturamento apresentam informações diferentes.
-
Como evitar pedidos com quantidades indisponíveis.
-
Quais conferências realizar antes da emissão das notas fiscais.
-
Como identificar e corrigir divergências sem criar novos erros.
-
Como utilizar um sistema integrado para acompanhar toda a operação.
Por Que Acontecem Divergências Entre Vendas, Estoque e Faturamento?
As divergências acontecem quando uma informação registrada em determinado setor não corresponde aos dados utilizados pelas outras áreas. Isso pode ocorrer por lançamentos incorretos, movimentações não registradas, alterações nos pedidos ou falhas de integração. O problema se torna mais frequente quando diferentes equipes trabalham com controles separados.
Imagine uma distribuidora de bebidas que recebe um pedido de 80 caixas de refrigerantes. O vendedor consulta uma planilha que apresenta 100 caixas disponíveis e confirma a negociação.
Entretanto, o depósito já havia reservado 30 caixas para outro cliente. Embora existam 100 caixas fisicamente armazenadas, somente 70 estão disponíveis para novos pedidos.
A diferença é identificada apenas durante a separação. Nesse momento, a empresa precisa renegociar a quantidade, aguardar uma reposição ou modificar a entrega.
Esse exemplo mostra que ter produtos no depósito não significa que toda a quantidade esteja disponível para venda.
Informações atualizadas em momentos diferentes
Em algumas distribuidoras, o vendedor registra o pedido pela manhã, o estoquista realiza a baixa no final do expediente e o faturamento trabalha com uma relação de pedidos enviada separadamente.
Durante esse intervalo, outras vendas podem acontecer.
Quando não existe uma atualização coordenada, o sistema para distribuidora pode apresentar valores ou quantidades diferentes conforme a etapa consultada.
Lançamentos manuais e registros duplicados
Outro problema ocorre quando a mesma informação precisa ser digitada várias vezes.
Por exemplo, um pedido é registrado pelo vendedor, lançado novamente no controle de estoque e digitado uma terceira vez para emissão da nota fiscal.
Se uma dessas etapas apresentar uma quantidade, preço ou código diferente, a divergência comprometerá a continuidade da operação.
O ideal é que as informações sejam aproveitadas entre os processos, evitando recadastros desnecessários e mantendo o histórico das alterações.
Qual É a Diferença Entre Pedido, Reserva de Estoque, Saída de Mercadoria e Faturamento?
O pedido representa a solicitação comercial do cliente. A reserva compromete determinada quantidade do estoque, enquanto a saída registra a movimentação física da mercadoria. Já o faturamento formaliza a operação comercial e seus documentos correspondentes. Essas etapas estão relacionadas, mas não devem ser tratadas como se fossem a mesma movimentação.
Em um sistema para distribuidora, cada fase precisa possuir uma situação identificável.
Como cada etapa interfere nos controles?
Tabela — Etapas da venda e seus impactos no estoque e faturamento
|
Etapa |
O que acontece |
Principal cuidado |
|---|---|---|
|
Pedido registrado |
Produtos e condições comerciais são informados. |
Conferir quantidades, preços e cliente. |
|
Pedido confirmado |
A negociação é aprovada para atendimento. |
Validar a disponibilidade. |
|
Reserva de estoque |
Mercadorias ficam comprometidas com o pedido. |
Reduzir o saldo disponível sem duplicar a baixa física. |
|
Separação |
Produtos são retirados das posições de armazenagem. |
Conferir códigos, unidades e quantidades. |
|
Conferência |
A quantidade separada é comparada ao pedido. |
Registrar faltas, substituições ou diferenças. |
|
Faturamento |
A operação é documentada conforme suas regras fiscais. |
Conferir os dados e a autorização da NF-e, quando aplicável. |
|
Expedição e entrega |
A mercadoria deixa o estabelecimento e segue ao cliente. |
Registrar corretamente a saída e comprovar a entrega. |
A atualização efetiva do estoque depende do fluxo configurado pela empresa. A baixa física pode ocorrer na expedição ou em outro evento definido, mas não deve ser repetida quando a mesma mercadoria passa por etapas diferentes.
Estoque físico não é a mesma coisa que estoque disponível
Uma distribuidora pode possuir 120 unidades de determinado produto, mas parte dessa quantidade já estar comprometida.
Considere o exemplo:
-
Estoque físico: 120 unidades.
-
Quantidade reservada para pedidos: 30 unidades.
-
Quantidade bloqueada por avaria: 12 unidades.
-
Estoque disponível para novas vendas: 78 unidades.
Se um vendedor confirmar um novo pedido de 90 unidades, a distribuidora não terá quantidade disponível suficiente para atendê-lo integralmente naquele momento.
Por isso, o sistema para distribuidora deve permitir consultar não apenas a quantidade física, mas também reservas, bloqueios e disponibilidade por depósito, quando esses recursos forem necessários à operação.
Quais Erros Mais Causam Informações Diferentes Entre os Setores?
Os erros mais frequentes estão relacionados a cadastros inconsistentes, unidades de medida incorretas, pedidos alterados sem atualização do estoque e movimentações registradas mais de uma vez. Identificar essas situações é importante porque corrigir apenas o saldo final não resolve a causa que provocou a diferença.
Cadastro de produtos com informações incorretas
O cadastro é a referência utilizada por vendas, estoque e faturamento.
Se o mesmo produto estiver registrado com códigos diferentes, a equipe poderá utilizar um item na venda e outro na movimentação de estoque.
Isso acontece principalmente em distribuidoras que comercializam produtos semelhantes, embalagens diferentes ou mercadorias de vários fornecedores.
Imagine que uma caixa de determinado produto contenha 12 unidades.
Se o vendedor registrar a venda de 10 caixas, o sistema precisa reconhecer que a movimentação corresponde a 120 unidades, quando o estoque for controlado nessa unidade.
Caso a conversão esteja incorreta, a quantidade registrada poderá ser muito diferente da mercadoria efetivamente movimentada.
Alterações realizadas depois da confirmação do pedido
Outro problema ocorre quando o cliente modifica o pedido após a separação.
Por exemplo, o cliente inicialmente solicita 40 unidades, mas decide comprar somente 25.
Se a alteração for realizada apenas no faturamento, o depósito poderá continuar trabalhando com a quantidade original.
Para evitar essa situação, o sistema para distribuidora deve permitir identificar alterações e atualizar as etapas relacionadas ao pedido, conforme o fluxo configurado.
Movimentações duplicadas no estoque
Uma baixa duplicada acontece quando a mesma saída é registrada mais de uma vez.
Considere uma operação em que o estoque é reduzido automaticamente no faturamento, mas um funcionário realiza outra baixa manual durante a expedição.
O resultado será um saldo menor do que a quantidade realmente existente.
Por isso, é importante definir qual evento provoca a movimentação física e impedir registros duplicados da mesma operação.
Devoluções e cancelamentos sem atualização dos controles
Quando um cliente devolve produtos ou cancela um pedido, as informações relacionadas precisam ser verificadas.
Um cancelamento pode exigir a liberação de uma reserva. Já uma devolução física pode exigir conferência, registro de entrada, avaliação da condição dos produtos e documentação fiscal apropriada.
Se somente o pedido for modificado, o estoque e os registros financeiros poderão continuar apresentando informações desatualizadas.
Como Fazer Vendas e Estoque Trabalharem com a Mesma Informação?
Para manter vendas e estoque alinhados, a distribuidora precisa utilizar um cadastro padronizado, consultar a disponibilidade antes de confirmar pedidos e registrar todas as reservas e alterações. O ideal é que as informações comerciais acompanhem o pedido durante a separação, o faturamento e a expedição.
Conferir os dados antes de confirmar uma venda
O primeiro cuidado é estabelecer quais informações precisam estar corretas no momento do pedido.
Entre elas estão:
-
Identificação do cliente e dados necessários para o faturamento.
-
Código e descrição dos produtos.
-
Quantidades e unidades de comercialização.
-
Preços, descontos e condições de pagamento.
-
Disponibilidade das mercadorias.
-
Endereço e condições de entrega.
Essas informações precisam ser verificadas antes que o pedido avance para as próximas etapas.
Um sistema para distribuidora pode ajudar a manter esse registro centralizado, evitando que cada setor utilize sua própria versão do pedido.
Reservar mercadorias para pedidos confirmados
A reserva ajuda a impedir que dois vendedores comprometam a mesma quantidade disponível.
Imagine que a distribuidora tenha 60 caixas de determinado produto e receba dois pedidos de 40 caixas.
Se ambos forem confirmados considerando apenas o estoque físico, a empresa terá assumido compromissos superiores à sua disponibilidade.
Com uma rotina de reserva, o primeiro pedido confirmado compromete 40 caixas, deixando apenas 20 disponíveis para novos atendimentos.
Também é necessário liberar as reservas quando pedidos forem cancelados ou tiverem suas quantidades reduzidas.
Definir regras para alterações de pedidos
Nem toda alteração precisa seguir o mesmo procedimento.
Um pedido ainda não separado pode ser atualizado de maneira relativamente simples. Entretanto, uma alteração após a conferência pode exigir uma nova verificação física.
Por isso, a distribuidora deve definir situações como pedido aberto, confirmado, em separação, conferido e liberado para faturamento.
Quanto mais avançada estiver a operação, maior deverá ser o cuidado com alterações que afetem quantidades, valores ou produtos.
Para aprofundar a organização desse fluxo, vale entender como integrar estoque, compras e vendas em um único lugar, mantendo as movimentações relacionadas aos respectivos pedidos.
Como Evitar Divergências Durante a Separação e a Entrega?
As diferenças na separação podem ser reduzidas com listas de produtos atualizadas, identificação correta das mercadorias e conferência antes da expedição. A quantidade efetivamente separada precisa corresponder ao pedido liberado ou ter suas alterações registradas antes do faturamento, evitando o envio de produtos diferentes dos documentados.
Utilizar a mesma relação de produtos em todas as etapas
A equipe do depósito deve receber informações claras sobre o que precisa separar.
Essas informações incluem código do produto, descrição, quantidade, unidade, localização no estoque e, quando necessário, lote e validade.
Uma distribuidora de alimentos, por exemplo, pode trabalhar com embalagens muito semelhantes, mas que possuem pesos ou apresentações diferentes.
Se a lista apresentar apenas uma descrição genérica, o funcionário poderá separar um produto incorreto.
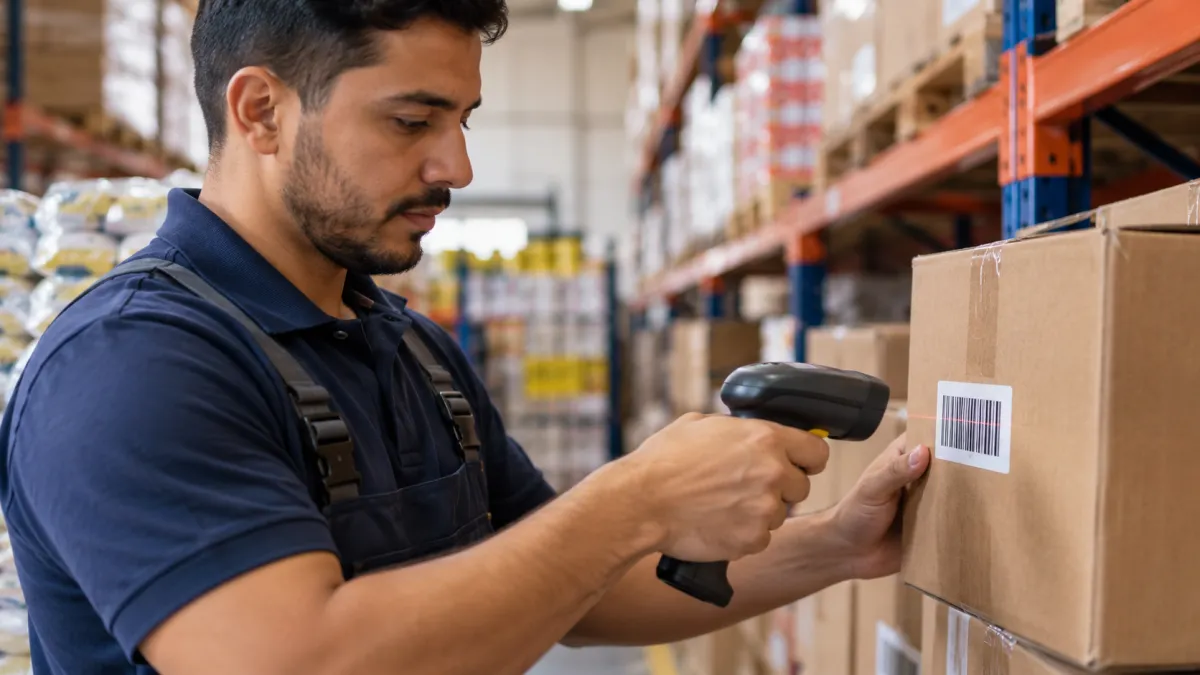
Uma maneira de tornar a conferência mais organizada é utilizar o controle de estoque por código de barras. Esse recurso pode auxiliar na identificação dos produtos durante a separação e na conferência das movimentações, desde que os códigos, as unidades de medida e as quantidades estejam corretamente cadastrados.
Registrar diferenças antes de liberar o faturamento
Se o pedido solicitar 50 unidades, mas somente 46 forem encontradas, a diferença precisa ser registrada.
O setor responsável deverá verificar se existem mercadorias em outra localização, reservas incorretas ou alguma movimentação pendente.
Caso a empresa não consiga atender à quantidade original, será necessário definir com o cliente como a operação continuará.
A distribuidora poderá, conforme o acordo comercial, realizar um atendimento parcial, aguardar reposição ou alterar o pedido.
O importante é impedir que o sistema para distribuidora mantenha uma quantidade faturável que já não corresponde à mercadoria efetivamente preparada.
Conferir os produtos antes do carregamento
Depois da separação, a conferência deve comparar os produtos preparados com a versão final do pedido.
A análise pode considerar as quantidades, embalagens, lotes e identificação dos volumes.
Quando a mercadoria seguir para transporte, também é importante registrar a saída e manter a documentação necessária para acompanhar a entrega.
Esse procedimento facilita a investigação quando um cliente informa que recebeu uma quantidade diferente da faturada.
Como Conferir o Faturamento Antes e Depois da Emissão da NF-e?
O faturamento precisa utilizar os dados aprovados na operação comercial e considerar as quantidades efetivamente liberadas. Antes de emitir uma NF-e, a distribuidora deve conferir cliente, produtos, valores, condições comerciais e informações fiscais aplicáveis. Depois da emissão, é necessário acompanhar a autorização e eventuais ocorrências relacionadas ao documento.
Conferir o pedido antes da emissão fiscal
O faturamento não deve depender de uma nova digitação das informações já registradas pela equipe comercial.
Sempre que possível, os dados devem ser aproveitados diretamente do pedido validado.
Na conferência, é importante comparar a versão final da negociação com os produtos separados e as condições comerciais aprovadas.
Além das quantidades e valores, a equipe fiscal deve verificar os dados tributários correspondentes à operação, incluindo classificações e códigos fiscais aplicáveis, com orientação do responsável contábil ou fiscal.
O sistema para distribuidora pode apoiar essa rotina ao reunir as informações, mas não substitui a necessidade de parametrização fiscal correta.
Acompanhar a situação da nota fiscal
É importante diferenciar uma NF-e preparada ou transmitida de uma NF-e efetivamente autorizada.
Quando a Secretaria da Fazenda rejeita um documento, é necessário identificar o motivo e realizar as correções cabíveis antes de concluir a etapa fiscal.
O Portal Nacional da Nota Fiscal Eletrônica disponibiliza orientações sobre autorização, consulta de situação e eventos relacionados às notas fiscais.
Além disso, o setor responsável precisa verificar se os documentos autorizados correspondem às operações realmente liberadas.
Isso ajuda a localizar pedidos com faturamento pendente, documentos rejeitados e outras situações que exigem acompanhamento.
Ter cuidado com cancelamentos e correções fiscais
Uma NF-e autorizada não pode simplesmente ser editada como um pedido comercial.
Dependendo da situação, uma correção pode exigir cancelamento, emissão de documento complementar, carta de correção ou outro procedimento fiscal adequado.
A Carta de Correção Eletrônica, por exemplo, não pode ser utilizada para corrigir livremente quantidades, valores da operação ou informações que determinem o valor do imposto.
Por isso, a distribuidora deve consultar as regras aplicáveis à operação e à unidade federada, com apoio do responsável fiscal, antes de realizar ajustes.
Também é fundamental que qualquer procedimento fiscal seja acompanhado da análise de seus efeitos sobre pedidos, estoque e financeiro.
Corrigir uma nota fiscal não significa, automaticamente, que todas as movimentações operacionais relacionadas foram corrigidas.
Como Conciliar Pedidos, Notas Fiscais e Valores a Receber?
A conciliação consiste em comparar o que foi negociado, o que foi separado, o que foi faturado e o que foi registrado financeiramente. Esses valores podem apresentar diferenças legítimas, como entregas parciais, mas cada diferença precisa possuir uma justificativa e estar corretamente relacionada à operação original.
Exemplo prático de uma venda parcialmente atendida
Imagine uma distribuidora de produtos de limpeza que recebeu o seguinte pedido:
|
Informação |
Quantidade ou valor |
|---|---|
|
Quantidade solicitada |
20 caixas |
|
Preço por caixa |
R$ 48,00 |
|
Valor original do pedido |
R$ 960,00 |
|
Quantidade disponível e separada |
18 caixas |
|
Valor correspondente às 18 caixas |
R$ 864,00 |
|
Quantidade não atendida |
2 caixas |
|
Valor dos produtos pendentes |
R$ 96,00 |
Nesse exemplo, considere que o cliente concordou com o atendimento parcial e que não existem outros valores, como frete ou descontos adicionais.
Se a distribuidora faturar somente as 18 caixas separadas, os registros deverão demonstrar que:
-
O pedido original solicitava 20 caixas.
-
Somente 18 caixas foram liberadas para faturamento.
-
A movimentação física corresponde às 18 caixas efetivamente expedidas, no momento configurado.
-
O faturamento da parcela atendida corresponde a R$ 864,00.
-
O valor a receber dessa parcela corresponde a R$ 864,00, conforme as condições de pagamento.
-
As duas caixas restantes permanecem identificadas como pendentes ou são canceladas, conforme o acordo com o cliente.
Quando houver frete, descontos, tributos ou outras parcelas que componham o documento, esses valores também precisam entrar na conciliação.
Faturamento não significa pagamento recebido
Esse é outro ponto que merece atenção.
Uma venda pode estar faturada, mas o cliente ainda não ter realizado o pagamento.
Por exemplo, uma distribuidora que vende para empresas com prazo de 30 dias precisa manter o documento fiscal relacionado ao respectivo valor a receber, mesmo antes da quitação.
Assim, é importante distinguir três informações:
Valor vendido: representa a negociação registrada.
Valor faturado: representa o valor efetivamente documentado nas operações faturadas.
Valor recebido: representa o pagamento que já foi confirmado.
Esses valores não precisam ser iguais no mesmo dia. Entretanto, as diferenças devem ser explicadas pelas situações dos pedidos, documentos e recebimentos.
Um sistema para distribuidora com integração financeira pode facilitar essa verificação, especialmente quando os títulos a receber são gerados a partir das operações faturadas e permanecem vinculados aos documentos de origem.
O Que Fazer Quando a Divergência Já Aconteceu?
Quando uma diferença é identificada, a prioridade é descobrir sua origem antes de modificar os registros. Alterar manualmente o saldo do estoque ou o valor financeiro sem investigar a operação pode esconder o problema e provocar novas inconsistências. A correção precisa considerar os documentos, movimentações e etapas realmente afetadas.
Identificar em qual etapa ocorreu a diferença
O primeiro passo é localizar o pedido e reunir as informações relacionadas.
A conferência deve considerar o registro comercial original, as alterações realizadas, as reservas, o histórico de estoque, a separação, os documentos fiscais e os lançamentos financeiros.
Se o sistema apresentar 40 unidades, mas a contagem física identificar apenas 35, será necessário verificar o histórico de entradas, saídas e ajustes daquele produto.
A diferença poderá ter origem em uma baixa não registrada, uma transferência entre depósitos, um erro na entrada de mercadorias ou outra ocorrência.
Corrigir a causa, não apenas o resultado
Se a divergência surgiu porque uma venda foi registrada duas vezes, o procedimento não deve se limitar à alteração do saldo.
É necessário verificar quais movimentações foram duplicadas, quais documentos estão envolvidos e qual correção é permitida para cada registro.
Da mesma forma, uma diferença provocada por conversão incorreta de unidades exige a revisão do cadastro e a análise das operações afetadas.
Um sistema para distribuidora que mantém histórico de usuários, datas e movimentações pode facilitar essa investigação.
Quando um ajuste de estoque for necessário, ele deve possuir uma justificativa, autorização e registro que permitam compreender o motivo da alteração.
Realizar inventários periódicos
O inventário permite comparar a quantidade física das mercadorias com os saldos registrados.
Distribuidoras com grande variedade de produtos podem utilizar contagens cíclicas, verificando grupos de mercadorias em intervalos definidos.
Itens com maior movimentação, maior valor ou histórico de diferenças podem receber atenção mais frequente.
Quando surgir uma diferença, o responsável deve investigar suas possíveis causas antes de realizar o ajuste.
Essa prática também ajuda a identificar problemas que ainda não afetaram diretamente o faturamento, mas que poderiam comprometer pedidos futuros.
Quais Recursos e Indicadores Ajudam a Evitar Novas Divergências?
Um sistema para distribuidora deve facilitar a identificação de diferenças entre pedidos, estoque e faturamento, permitindo acompanhar registros e situações pendentes. Entretanto, a empresa também precisa definir indicadores e responsáveis pelas conferências, pois a existência de relatórios não garante, por si só, a qualidade dos dados.
Recursos importantes em um sistema integrado
Ao avaliar uma solução, é importante verificar se ela atende às necessidades reais da operação.
Entre os recursos mais relevantes estão o cadastro padronizado de produtos, controle de unidades de medida, reservas, movimentações por depósito, acompanhamento dos pedidos e integração com o faturamento.
Também merece atenção a possibilidade de identificar quem realizou alterações, quando elas aconteceram e quais registros foram afetados.
Outras funcionalidades úteis, dependendo da distribuidora, incluem o controle por lote e validade, faturamento parcial, gestão de devoluções e integração com contas a receber.
Antes de implementar uma solução, é importante conhecer os recursos essenciais de um sistema ERP para distribuidora e avaliar quais funcionalidades realmente atendem às necessidades da empresa. A integração entre pedidos, movimentações de estoque e faturamento merece atenção especial, pois permite acompanhar as informações ao longo das etapas da operação.
O mais importante é que esses recursos funcionem de maneira coerente com os processos adotados pela empresa.
Indicadores para acompanhar diferenças operacionais
Alguns indicadores ajudam a identificar problemas recorrentes.
|
Indicador |
O que revela |
Como acompanhar |
|---|---|---|
|
Pedidos com divergências |
Frequência de diferenças encontradas nas conferências. |
Pedidos com diferenças ÷ pedidos conferidos × 100. |
|
Acuracidade do estoque |
Correspondência entre os registros e as contagens físicas. |
Produtos contados sem diferença ÷ produtos contados × 100, considerando os SKUs avaliados. |
|
Pedidos aguardando faturamento |
Operações que ainda precisam concluir a etapa fiscal. |
Quantidade de pedidos liberados, mas não faturados. |
|
Documentos fiscais rejeitados |
Ocorrências que impedem a autorização fiscal. |
Quantidade de rejeições por período e motivo. |
|
Ajustes de estoque |
Frequência e causas das correções manuais. |
Quantidade e valor dos ajustes por motivo. |
|
Entregas com diferenças |
Problemas identificados após a expedição. |
Entregas com divergência ÷ entregas conferidas × 100. |
Não existe um percentual único que represente o resultado ideal para todas as distribuidoras.
A análise deve considerar o volume de pedidos, a variedade de mercadorias, os processos adotados e o histórico da própria empresa.
Criar uma rotina de conferência entre os setores
Além dos relatórios, vale estabelecer uma rotina de acompanhamento.
Diariamente, a empresa pode verificar pedidos pendentes, documentos fiscais rejeitados, operações bloqueadas e diferenças identificadas na separação.
Semanalmente, pode revisar movimentações incomuns, ajustes de estoque e mercadorias com divergências recorrentes.
Mensalmente, pode consolidar os indicadores para identificar causas frequentes e avaliar se as correções adotadas estão funcionando.
Essa rotina ajuda a transformar o sistema em uma ferramenta de acompanhamento, e não apenas em um local para registrar operações.
Conclusão
Evitar divergências entre vendas, estoque e faturamento exige que todas as etapas da distribuidora utilizem informações consistentes, desde o cadastro dos produtos até a entrega ao cliente. O controle deve começar pela disponibilidade das mercadorias, continuar na confirmação e separação dos pedidos e terminar com a conferência dos registros fiscais e financeiros.
Um sistema para distribuidora pode apoiar essa organização ao integrar dados, registrar movimentações e facilitar a identificação de diferenças. Entretanto, também é necessário estabelecer procedimentos de conferência, responsabilidades claras e critérios para alterações e correções.
Com uma rotina bem definida, a distribuidora consegue identificar problemas mais cedo, reduzir retrabalho e acompanhar as operações com informações mais confiáveis. Os resultados dependem da qualidade dos cadastros, da configuração do sistema e da execução correta dos processos.
Leia Também
Confira outros conteúdos relacionados ao controle de pedidos, estoque, faturamento e integração de processos comerciais:
- ERP para Distribuidoras: Como Integrar Vendas, Estoque e Financeiro
- Sistema para Distribuidora: Como Controlar Estoque, Compras e Vendas em um Único Lugar
- Sistema de Comércio Integrado: Como Conectar Vendas, Estoque e Financeiro em um Só Lugar
- PDV Distribuidora: Como Controlar Estoque e Pedidos em um Só Lugar
- Sistema Emissor de NFe: Como Integrar Vendas, Estoque e Emissão Fiscal