O que você vai aprender neste conteúdo:
-
Como funciona a classificação ABC e por que ela é importante para o estoque.
-
Como calcular a participação financeira de cada produto, com fórmulas e exemplos.
-
Como identificar quais mercadorias exigem maior atenção nas compras e na reposição.
-
Qual é a diferença entre a curva ABC, o giro de estoque e a margem de lucro.
-
Quais erros podem comprometer a classificação dos produtos.
-
Como utilizar as informações de um sistema de gestão para organizar a análise.
O que é Curva ABC Estoque e para que serve?
A Curva ABC Estoque é um método de análise utilizado para organizar produtos de acordo com sua importância em determinado indicador financeiro ou operacional.
Na gestão de mercadorias, uma das aplicações mais comuns consiste em identificar quais produtos representam a maior parte do valor consumido durante um período.
Isso permite que a empresa deixe de tratar todos os itens com a mesma prioridade.
Imagine uma distribuidora que comercializa 500 produtos diferentes. Alguns possuem saídas frequentes e representam valores elevados de compra. Outros são vendidos ocasionalmente e movimentam valores menores.
Sem uma classificação, o responsável pelo estoque pode dedicar o mesmo tempo de acompanhamento a todas as mercadorias, mesmo que seus impactos financeiros sejam bastante diferentes.
A curva ABC ajuda a identificar essa diferença.
Seu objetivo não é determinar quais produtos são bons ou ruins, mas mostrar onde está concentrada a maior participação do valor analisado.
A partir dessa informação, o gestor pode organizar melhor as compras, acompanhar produtos importantes e identificar situações que exigem uma análise mais detalhada.
Entretanto, a classificação não deve ser utilizada isoladamente. Um produto com participação financeira pequena ainda pode ser indispensável para atender determinados pedidos.
Por isso, a curva ABC funciona melhor quando é combinada com informações sobre demanda, giro de estoque, disponibilidade e prazos de fornecimento.
Como funciona a classificação dos produtos em A, B e C?
O método divide os produtos em três grupos.
A classificação considera a participação de cada mercadoria no valor total analisado e sua posição dentro de uma lista organizada do maior para o menor resultado.
Classe A: produtos de maior participação financeira
Os produtos da classe A concentram a maior parcela do valor movimentado.
São itens que normalmente merecem acompanhamento mais rigoroso, pois mudanças no consumo, nos custos ou na disponibilidade podem provocar impactos financeiros relevantes.
Em uma distribuidora de alimentos, por exemplo, determinados fardos de arroz, caixas de óleo ou outros produtos de grande movimentação podem fazer parte desse grupo.
Isso dependerá dos resultados reais da empresa.
Classe B: produtos de participação intermediária
Os produtos B representam uma parcela intermediária do valor analisado.
Eles também precisam de acompanhamento, mas podem exigir uma frequência de revisão diferente daquela aplicada aos itens A.
É importante observar mudanças no comportamento desses produtos, principalmente quando começam a apresentar aumento significativo no valor movimentado.
Classe C: produtos de menor participação financeira
Os produtos C representam uma parcela menor do valor total.
Isso não significa que sejam desnecessários.
Uma mercadoria pode apresentar baixa participação financeira e, ainda assim, ser importante para completar pedidos, atender clientes específicos ou manter a variedade comercializada.
O objetivo é ajustar a intensidade do acompanhamento conforme a importância e os riscos de cada item, sem deixar de considerar suas particularidades.
A regra 80/20 funciona para qualquer distribuidora?
A curva ABC costuma ser relacionada ao princípio de Pareto, conhecido pela referência 80/20.
A ideia é que uma parcela relativamente pequena dos elementos analisados pode concentrar uma parte significativa do resultado.
Na prática, é comum utilizar a seguinte divisão inicial:
-
Classe A: produtos que, somados, representam aproximadamente 80% do valor total.
-
Classe B: produtos que acrescentam aproximadamente 15%, chegando a 95% do valor acumulado.
-
Classe C: produtos responsáveis pelos 5% restantes.
Esses percentuais servem como referência, não como uma regra obrigatória.
Uma distribuidora pode apresentar concentração diferente, dependendo do catálogo, do comportamento das vendas e do indicador utilizado.
Também é importante entender que 80% do valor não significa necessariamente 20% da quantidade de produtos.
Imagine uma empresa com 100 mercadorias cadastradas. Dependendo da movimentação, 10 produtos podem concentrar 80% do valor analisado. Em outra empresa, essa participação pode estar distribuída entre 35 produtos.
Portanto, a classificação precisa ser calculada com base nas informações reais da operação.
O mais importante não é forçar os resultados para que correspondam a uma proporção específica, mas compreender como o valor está distribuído entre os produtos.
Como calcular a Curva ABC Estoque na prática?
Para calcular a Curva ABC Estoque, é necessário selecionar um período, reunir as informações dos produtos, determinar o valor movimentado por cada item e organizar os resultados em ordem decrescente.
Depois disso, calcula-se a participação individual e acumulada de cada mercadoria.
O procedimento pode ser realizado em uma planilha eletrônica ou com informações extraídas de um sistema de gestão.
A seguir, veja como fazer essa análise.
Escolha o período e o critério utilizado
O primeiro passo é definir o que será analisado.
Uma distribuidora pode calcular a curva ABC considerando os últimos três, seis ou doze meses, por exemplo.
A escolha depende do objetivo da análise e da disponibilidade de informações confiáveis.
Um período de doze meses pode ajudar a observar diferentes épocas do ano, especialmente em negócios sujeitos à sazonalidade.
Já um período mais curto pode ser útil para acompanhar mudanças recentes na movimentação.
Também é necessário escolher o indicador que determinará a classificação.
Entre as possibilidades estão:
-
Valor de consumo: quantidade consumida multiplicada pelo custo unitário.
-
Faturamento: quantidade vendida multiplicada pelo preço de venda considerado na análise.
-
Lucro bruto: receita das vendas menos o custo das mercadorias vendidas.
Esses critérios respondem a perguntas diferentes.
A análise pelo valor de consumo ajuda a identificar quais produtos concentram maior valor de mercadorias movimentadas ao custo.
A análise pelo faturamento permite identificar quais itens representam maior participação na receita.
Já a análise pelo lucro bruto pode mostrar quais produtos contribuem mais para o resultado bruto da operação.
Para o exemplo deste artigo, utilizaremos o valor de consumo ao custo, pois o objetivo é demonstrar uma aplicação voltada ao planejamento e ao controle do estoque.
É importante utilizar o mesmo critério em todos os produtos para manter a comparação coerente.
Reúna as informações de cada mercadoria
Depois de escolher o período, será necessário levantar os dados dos produtos.
As informações básicas são:
-
Código do produto.
-
Descrição da mercadoria.
-
Quantidade consumida ou vendida no período.
-
Custo unitário utilizado no cálculo.
-
Valor total de consumo.
Posteriormente, serão acrescentadas as colunas de participação percentual, percentual acumulado e classificação.
É fundamental conferir se as quantidades estão corretas.
Uma distribuidora pode comprar determinado produto em caixas e vendê-lo por unidade. Se essas medidas forem misturadas sem conversão, o cálculo ficará incorreto.
Imagine que uma caixa possui 12 unidades e que a empresa vendeu 50 caixas durante o período.
A quantidade equivalente será de 600 unidades.
Se o custo considerado for unitário, o cálculo precisa utilizar as 600 unidades.
Se o custo corresponder à caixa completa, a quantidade deverá permanecer expressa em caixas.
O importante é manter a mesma unidade de medida nos dois lados da multiplicação.
Também é necessário observar devoluções e ajustes que possam alterar a quantidade efetivamente consumida.
Quando a análise utiliza produtos com custos que mudaram durante o período, o cálculo mais preciso considera o custo correspondente às movimentações, conforme o critério de custeio adotado pela empresa.
Usar um único custo atual para todo o histórico pode produzir uma aproximação, mas não necessariamente o valor efetivamente movimentado.
Calcule o valor de consumo dos produtos
Com as informações organizadas, o próximo passo é descobrir quanto cada produto representou em valor de consumo.
A fórmula simplificada é:
Valor de consumo = Quantidade consumida × Custo unitário
Considere o seguinte exemplo fictício.
Uma distribuidora vendeu 1.000 caixas de determinado produto durante o período.
O custo considerado para cada caixa foi de R$ 40.
O cálculo será:
1.000 × R$ 40 = R$ 40.000
Portanto, esse produto representou R$ 40.000 em valor de consumo.
Agora imagine outra mercadoria que apresentou 500 unidades consumidas, com custo unitário de R$ 20.
500 × R$ 20 = R$ 10.000
Embora ambos os produtos tenham apresentado movimentação, o primeiro representou quatro vezes o valor de consumo do segundo.
Esse tipo de comparação ajuda a compreender por que a classificação ABC não deve considerar apenas a quantidade vendida.
Também é importante não confundir valor de consumo com valor do estoque armazenado.
O valor de consumo corresponde às movimentações ocorridas durante um período.
Já o valor do estoque em uma data representa o valor das mercadorias que permanecem armazenadas naquele momento.
São análises diferentes, e ambas podem ser úteis para a gestão.
Organize os produtos do maior para o menor valor
Depois de calcular o valor de consumo de todas as mercadorias, organize a lista em ordem decrescente.
O produto com maior valor deverá aparecer na primeira posição.
Em seguida, serão apresentados os demais itens, até chegar ao menor resultado.
Imagine três produtos com os seguintes valores:
-
Produto 1: R$ 40.000.
-
Produto 2: R$ 25.000.
-
Produto 3: R$ 15.000.
A ordem apresentada está correta porque começa pelo maior valor.
Essa organização é necessária para calcular a participação acumulada e identificar quais produtos concentram a maior parcela do total.
Quando a distribuidora trabalha com centenas ou milhares de mercadorias, essa ordenação pode ser realizada por meio de filtros e ferramentas de classificação em uma planilha.
Calcule a participação percentual de cada produto
Após organizar os itens, será necessário descobrir qual percentual cada produto representa no valor total.
A fórmula é:
Participação (%) = (Valor do produto ÷ Valor total de todos os produtos) × 100
Imagine que a distribuidora tenha movimentado R$ 100.000 em valor de consumo durante o período.
Um dos produtos representou R$ 40.000.
O cálculo será:
(R$ 40.000 ÷ R$ 100.000) × 100 = 40%
Portanto, essa mercadoria corresponde a 40% do valor total analisado.
Se outro produto representar R$ 25.000, sua participação será de 25%.
O mesmo procedimento deverá ser realizado para todos os itens.
Ao final, a soma das participações deve corresponder a 100%, considerando eventuais diferenças mínimas de arredondamento.
Calcule o percentual acumulado
O percentual acumulado mostra quanto do valor total já foi representado pelos produtos apresentados até determinada posição.
Para calculá-lo, basta somar a participação do produto atual às participações dos produtos anteriores.
Considere a seguinte sequência:
-
Primeiro produto: 40%.
-
Segundo produto: 25%.
-
Terceiro produto: 15%.
O primeiro produto representa 40% do total acumulado.
Ao acrescentar o segundo:
40% + 25% = 65%
Ao acrescentar o terceiro:
65% + 15% = 80%
Isso significa que os três primeiros produtos, juntos, representam 80% do valor total.
Esse resultado permite identificar a concentração financeira da movimentação.
O cálculo continua até que todos os produtos sejam considerados e o percentual acumulado alcance 100%.
Classifique os produtos nas categorias A, B e C
Com os percentuais acumulados calculados, chegou o momento de definir as classes.
Utilizando como referência os limites de 80% e 95%, os produtos podem ser classificados da seguinte maneira:
-
Classe A: até aproximadamente 80% do valor acumulado.
-
Classe B: parcela seguinte, até aproximadamente 95%.
-
Classe C: parcela restante, até completar 100%.
Na prática, um produto pode fazer o percentual acumulado ultrapassar um desses limites.
Por exemplo, uma lista pode apresentar um acumulado de 77% e, com o próximo produto, chegar a 83%.
Nesse caso, a empresa precisa definir uma regra consistente para tratar o item que atravessa o limite.
Uma possibilidade é manter na classe A o produto que completa ou ultrapassa pela primeira vez a referência de 80%.
Outra é utilizar intervalos definidos previamente, considerando o acumulado após cada item.
Não existe necessidade de dividir artificialmente um mesmo produto entre classes.
O importante é documentar o critério escolhido e utilizá-lo de maneira uniforme nas próximas análises.
Exemplo de Curva ABC Estoque em uma distribuidora
Para compreender melhor o método, imagine uma distribuidora de alimentos que deseja identificar quais produtos apresentam maior participação no valor de consumo.
A empresa selecionou sete grupos de mercadorias e calculou os valores movimentados em determinado período.
Os números abaixo são fictícios e foram criados apenas para demonstrar o procedimento.
Exemplo de classificação ABC pelo valor de consumo
| Produto | Valor de consumo | Participação | Acumulado | Classe |
|---|---|---|---|---|
| Arroz em fardos | R$ 40.000 | 40% | 40% | A |
| Óleo de soja | R$ 25.000 | 25% | 65% | A |
| Açúcar em fardos | R$ 15.000 | 15% | 80% | A |
| Café em pacotes | R$ 10.000 | 10% | 90% | B |
| Farinha de trigo | R$ 5.000 | 5% | 95% | B |
| Biscoitos | R$ 3.000 | 3% | 98% | C |
| Temperos | R$ 2.000 | 2% | 100% | C |
| Total | R$ 100.000 | 100% | 100% | — |
Os valores apresentados não representam dados reais de mercado ou resultados de uma empresa específica.
Como interpretar os resultados da tabela?
Observe que os três primeiros produtos representam 80% de todo o valor consumido.
Isso significa que arroz, óleo e açúcar possuem maior participação financeira no período analisado.
Portanto, fazem parte da classe A.
O café e a farinha de trigo representam, juntos, mais 15% do valor, sendo classificados como B.
Biscoitos e temperos correspondem aos 5% restantes, compondo a classe C.
A primeira conclusão é que uma pequena quantidade de grupos concentra grande parte do valor movimentado.
Porém, não é possível afirmar que os produtos A são os mais lucrativos apenas com essas informações.
A tabela utiliza custos de consumo, não margens de lucro.
Também não seria correto concluir que os produtos C precisam ser retirados do catálogo.
Para tomar esse tipo de decisão, seria necessário analisar vendas, rentabilidade, demanda, perfil dos pedidos e importância comercial.
A principal utilidade da tabela é ajudar o gestor a identificar quais itens merecem uma análise financeira mais frequente.
O que fazer depois de identificar os produtos A?
Depois da classificação, a distribuidora pode analisar o comportamento dos três produtos de maior participação.
Algumas perguntas devem orientar essa avaliação:
-
Qual é a frequência de saída desses produtos?
-
Quanto tempo os fornecedores precisam para entregar novas mercadorias?
-
Existem compras pendentes?
-
O estoque disponível consegue atender à demanda prevista?
-
Houve aumento recente dos custos?
-
Existem produtos armazenados em quantidade superior à necessidade?
Essas perguntas ajudam a transformar a classificação em decisões práticas.
Por exemplo, se o arroz representa uma grande parcela do valor movimentado e apresenta demanda frequente, a distribuidora pode estabelecer uma rotina mais rigorosa de acompanhamento.
Entretanto, o volume de compra deverá considerar a necessidade real, e não apenas sua posição na classe A.
Por que o produto mais vendido nem sempre é o mais importante na curva ABC?
Uma dúvida comum é acreditar que o produto com maior quantidade vendida será automaticamente classificado como A.
Isso não acontece necessariamente.
A curva ABC depende do indicador escolhido.
Quando a classificação utiliza o valor de consumo, tanto a quantidade quanto o custo influenciam o resultado.
Imagine dois produtos vendidos por uma distribuidora.
O produto X apresentou consumo de 2.000 unidades, com custo de R$ 5 por unidade.
Seu valor de consumo será:
2.000 × R$ 5 = R$ 10.000
O produto Y apresentou consumo de apenas 400 unidades, mas cada unidade custou R$ 50.
Seu valor será:
400 × R$ 50 = R$ 20.000
Nesse exemplo, o produto X apresentou maior quantidade consumida.
Entretanto, o produto Y representou o dobro do valor financeiro.
Por isso, o produto Y ficará à frente na classificação por valor de consumo.
Essa diferença é importante para distribuidoras que trabalham com mercadorias de preços e custos variados.
Produtos de alto valor podem representar participação financeira significativa mesmo quando a quantidade movimentada é relativamente pequena.
Por outro lado, itens de baixo custo podem apresentar grande volume de vendas sem ocupar as primeiras posições de uma classificação financeira.
O gestor precisa saber qual pergunta pretende responder antes de definir o critério.
Se deseja identificar os produtos mais vendidos em unidades, deverá analisar as quantidades.
Se deseja identificar onde se concentra o valor das mercadorias consumidas, deverá utilizar os custos.
Se o objetivo for analisar a contribuição para o lucro bruto, será necessário trabalhar com receita e custo das mercadorias vendidas.
Cada indicador oferece uma perspectiva diferente do negócio.
Como utilizar a Curva ABC para melhorar as compras e a reposição?
Depois de calcular a Curva ABC Estoque, o próximo passo é utilizar os resultados no planejamento de compras.
A classificação pode ajudar a definir prioridades de acompanhamento, mas não determina sozinha quando ou quanto comprar.
Para isso, também é necessário considerar demanda, saldo disponível, pedidos pendentes e prazo de entrega dos fornecedores.
Uma das principais vantagens do método é permitir que o gestor direcione atenção conforme a relevância financeira dos produtos.
Como planejar as compras dos produtos da classe A?
Os produtos A concentram a maior parte do valor analisado.
Por esse motivo, erros de compra podem comprometer valores importantes do orçamento destinado às mercadorias.
Uma compra excessiva pode manter dinheiro investido em produtos que ainda não foram vendidos.
Por outro lado, a falta de um item de grande demanda pode dificultar o atendimento aos clientes.
O acompanhamento desses produtos deve considerar:
-
Consumo médio durante determinado período.
-
Variações nas vendas.
-
Quantidade física armazenada.
-
Mercadorias já reservadas.
-
Pedidos de compra ainda não recebidos.
-
Prazo de fornecimento.
-
Custo das novas compras.
-
Risco de vencimento ou perda.
Imagine que uma distribuidora identifique determinado produto como classe A.
Ao analisar seu histórico, percebe que a mercadoria apresenta consumo estável e que o fornecedor costuma realizar entregas em poucos dias.
Nesse caso, não significa que a empresa precise manter grandes quantidades armazenadas.
A estratégia mais adequada pode envolver reposições frequentes, em volumes compatíveis com a demanda e com as condições de compra.
Agora imagine outro item A cujo fornecedor apresenta prazo de entrega longo e variável.
Esse produto pode exigir uma reserva maior ou um ponto de pedido antecipado.
Portanto, dois produtos pertencentes à mesma classe podem precisar de estratégias diferentes.
Como acompanhar os produtos da classe B?
Os produtos B possuem participação financeira intermediária.
Eles precisam de acompanhamento regular para que a empresa identifique mudanças no consumo.
Imagine uma distribuidora que comercializa diferentes tipos de café.
Durante alguns meses, determinado produto apresenta participação moderada.
Posteriormente, sua procura aumenta devido à entrada de novos clientes.
Com isso, o valor movimentado também cresce.
Na próxima revisão, essa mercadoria pode passar da classe B para a classe A.
O gestor precisa acompanhar essas mudanças para ajustar o planejamento.
Também é importante verificar se produtos B estão perdendo movimentação, acumulando saldo ou apresentando mudanças significativas no custo.
A classificação deve acompanhar o comportamento real da operação, e não permanecer fixa durante todo o ano.
Como administrar os produtos da classe C?
Os produtos C representam menor participação no valor analisado.
Isso pode indicar que exigem menor atenção financeira individual, mas não significa que sejam dispensáveis.
Uma distribuidora pode comercializar determinado tempero em pequenas quantidades porque seus clientes costumam comprá-lo junto com outros alimentos.
Mesmo que esse item represente apenas uma pequena parcela do valor movimentado, sua disponibilidade pode contribuir para completar pedidos.
Por isso, antes de reduzir compras ou retirar uma mercadoria do catálogo, é importante verificar:
-
Frequência com que o produto aparece nos pedidos.
-
Quantidade de clientes que costuma comprá-lo.
-
Existência de produtos substitutos.
-
Prazo necessário para reposição.
-
Margem obtida nas vendas.
-
Tempo médio de armazenamento.
-
Possibilidade de vencimento ou deterioração.
Em alguns casos, poderá ser adequado comprar quantidades menores.
Em outros, a empresa poderá trabalhar com reposição sob demanda, quando comercialmente viável.
Também existem situações em que manter determinada mercadoria é importante, mesmo com baixa participação financeira.
O essencial é analisar o contexto antes de decidir.
Como identificar produtos que estão consumindo dinheiro sem apresentar boas vendas?
A curva ABC pode ajudar a direcionar a análise financeira, mas não mostra, sozinha, quais mercadorias estão paradas.
Para isso, é necessário comparar a classificação com o estoque armazenado, o histórico de saídas e o giro de cada produto.
Imagine uma distribuidora que possui R$ 30.000 investidos em determinado item.
Durante os últimos meses, poucas unidades foram comercializadas.
Nesse cenário, a empresa mantém uma quantidade relevante de dinheiro comprometida com mercadorias de baixa movimentação.
O problema pode não aparecer com clareza em uma curva ABC baseada apenas no valor consumido.
Por isso, é útil complementar a análise com informações sobre o saldo atual e a velocidade de saída.
Como identificar produtos com pouca movimentação?
O primeiro passo é verificar a data das últimas saídas e comparar as quantidades armazenadas com o consumo recente.
Por exemplo, uma distribuidora possui 500 unidades de determinado produto.
Nos últimos três meses, vendeu apenas 30 unidades.
Se a demanda continuar no mesmo ritmo, o estoque poderá levar bastante tempo para ser consumido.
Isso exige uma avaliação das próximas compras.
Entretanto, antes de concluir que existe excesso, é necessário verificar se o produto possui demanda sazonal, contratos futuros ou algum motivo específico para permanecer armazenado.
Uma mercadoria utilizada em uma época determinada do ano não deve ser analisada exatamente da mesma maneira que um item comercializado diariamente.
O que fazer quando existem produtos parados?
Quando a empresa identifica mercadorias com pouca saída, pode adotar diferentes medidas.
Entre elas estão:
-
Revisar as próximas compras.
-
Conferir se existe demanda prevista.
-
Avaliar a adequação do preço de venda.
-
Verificar a possibilidade de negociação com fornecedores.
-
Analisar condições comerciais para movimentar os produtos.
-
Identificar itens próximos do vencimento.
-
Reduzir novas aquisições até que o saldo fique adequado.
Descontos e promoções precisam ser avaliados com cuidado.
Vender abaixo do custo sem uma análise pode gerar perdas adicionais.
O objetivo deve ser melhorar a movimentação das mercadorias, preservando a viabilidade financeira das decisões.
Qual é a diferença entre Curva ABC, giro de estoque e margem de lucro?
Embora esses indicadores estejam relacionados à gestão de mercadorias, eles não representam a mesma informação.
Entender essa diferença evita interpretações incorretas.
Curva ABC: importância do produto dentro de um indicador
A curva ABC mostra como o valor analisado está distribuído entre os produtos.
Quando aplicada ao valor de consumo, permite identificar quais mercadorias representam a maior parcela do custo movimentado.
Ela responde à pergunta:
Quais produtos concentram a maior parte do valor de consumo da distribuidora?
Giro de estoque: velocidade de renovação das mercadorias
O giro de estoque indica quantas vezes, aproximadamente, o estoque médio foi renovado durante determinado período.
Quando calculado em valores monetários, uma fórmula comum é:
Giro de estoque = Custo das mercadorias vendidas no período ÷ Valor do estoque médio
Imagine que uma empresa tenha registrado R$ 240.000 em custo das mercadorias vendidas durante o ano.
Se o valor do estoque médio foi de R$ 60.000, o giro será:
R$ 240.000 ÷ R$ 60.000 = 4
Isso significa que o estoque médio foi renovado aproximadamente quatro vezes durante o período.
É importante que o custo das mercadorias vendidas e o estoque médio estejam expressos na mesma base de avaliação.
O resultado também deve ser interpretado conforme as características do negócio.
Um giro maior não é automaticamente melhor em qualquer situação, pois níveis muito baixos de estoque podem aumentar o risco de falta.
Margem de lucro: resultado obtido na comercialização
A margem bruta mostra a participação do lucro bruto na receita considerada.
De forma simplificada:
Margem bruta (%) = (Lucro bruto ÷ Receita líquida de vendas) × 100
O lucro bruto corresponde à receita líquida de vendas menos o custo das mercadorias vendidas, considerando os critérios contábeis aplicáveis.
Imagine um exemplo simplificado, sem detalhamento de tributos e outras deduções.
Uma mercadoria foi vendida por R$ 100 e apresentou custo de R$ 75.
A diferença será de R$ 25.
Nesse exemplo simplificado, a margem bruta corresponde a 25%.
Isso não significa que o lucro líquido seja de R$ 25, pois ainda podem existir outras despesas relacionadas à operação.
Como utilizar os três indicadores em conjunto?
Imagine um produto que aparece na classe A pelo faturamento.
Ele apresenta grande volume de vendas, mas sua margem bruta é reduzida.
Outro produto possui faturamento menor, porém proporciona margem superior.
Se a empresa analisar somente a curva ABC pelo faturamento, poderá considerar o primeiro produto mais importante em todos os aspectos.
Entretanto, a análise de rentabilidade poderá apresentar uma conclusão diferente.
Da mesma maneira, um item com alto valor movimentado pode apresentar giro insatisfatório quando comparado ao estoque médio disponível.
Por isso, é recomendável utilizar cada indicador para responder à pergunta adequada.
A curva ABC identifica concentração.
O giro ajuda a avaliar a renovação.
A margem mostra uma dimensão da rentabilidade.
Juntos, eles oferecem uma visão mais completa das mercadorias.
Como calcular o ponto de pedido dos produtos mais importantes?
Depois de identificar quais produtos exigem maior atenção, a distribuidora pode utilizar informações de consumo e fornecimento para definir o momento de iniciar uma reposição.
Uma ferramenta útil é o ponto de pedido.
Ele representa um nível de estoque que indica quando a empresa deve iniciar uma nova compra, considerando o prazo de reposição e uma reserva de segurança.
Em uma situação simplificada, com demanda e prazo relativamente estáveis, a fórmula é:
Ponto de pedido = (Consumo médio diário × Prazo de reposição em dias) + Estoque de segurança
Imagine que determinado produto apresente:
-
Consumo médio de 20 unidades por dia.
-
Prazo de reposição de 5 dias.
-
Estoque de segurança de 30 unidades.
O cálculo será:
(20 × 5) + 30 = 130 unidades
Isso significa que a empresa poderá utilizar 130 unidades como referência para iniciar a reposição.
Entretanto, antes de emitir a compra, será necessário verificar as mercadorias já encomendadas e os pedidos comprometidos.
Na prática, o acompanhamento pode considerar a posição do estoque, que leva em conta o saldo disponível, as quantidades a receber e os compromissos existentes, conforme o fluxo operacional adotado.
O ponto de pedido também deve ser revisto quando houver mudanças no consumo ou nos prazos dos fornecedores.
Todo produto A precisa ter estoque de segurança elevado?
Não.
A classificação A indica importância dentro do critério analisado, mas não determina automaticamente a quantidade de reserva necessária.
O estoque de segurança depende de fatores como:
-
Variação da demanda.
-
Regularidade das entregas.
-
Tempo de reposição.
-
Nível de atendimento desejado.
-
Risco de falta.
-
Custo de manter mercadorias armazenadas.
Um produto A com fornecedor confiável e entregas rápidas pode exigir uma estratégia diferente de outro item A com fornecimento instável.
O mesmo vale para produtos B e C.
Um item C com reposição muito demorada pode exigir cuidados adicionais, apesar de sua participação financeira menor.
Por isso, a curva ABC deve orientar a atenção, enquanto os parâmetros de reposição precisam considerar as características de cada mercadoria.
Quais erros podem comprometer o cálculo da Curva ABC Estoque?
Mesmo sendo um método relativamente simples, a curva ABC depende de informações corretas.
Quando os dados utilizados apresentam problemas, a classificação pode transmitir uma visão distorcida da operação.
Utilizar registros de movimentação desatualizados
Se a distribuidora não registra corretamente entradas, saídas e devoluções, a quantidade consumida pode estar incorreta.
Isso afeta diretamente o cálculo do valor movimentado.
Imagine que determinado produto tenha apresentado 1.000 unidades vendidas, mas parte das devoluções não tenha sido considerada.
Dependendo do critério utilizado, o valor líquido de consumo poderá ser diferente daquele apresentado inicialmente.
Antes de realizar o cálculo, é importante conferir se as informações correspondem ao período e às movimentações que serão analisadas.
Misturar caixas, pacotes e unidades
A falta de padronização das unidades de medida é outro problema frequente.
Uma distribuidora pode comprar caixas contendo 24 unidades e vender os produtos individualmente.
Se o custo da caixa for multiplicado pela quantidade de unidades vendidas, o valor resultante estará incorreto.
Para evitar esse problema, é necessário utilizar uma unidade de medida consistente.
A conferência dos cadastros e das regras de conversão é especialmente importante para empresas que trabalham com embalagens de diferentes tamanhos.
Confundir valor do estoque com valor de consumo
O valor do estoque corresponde às mercadorias armazenadas em determinada data.
Já o valor de consumo representa as movimentações realizadas durante um período.
Imagine que uma distribuidora possui R$ 50.000 em mercadorias armazenadas hoje.
Isso não significa que tenha consumido R$ 50.000 durante o mês.
O consumo pode ser maior ou menor, dependendo das vendas e movimentações.
A análise deve utilizar o indicador adequado ao objetivo.
Se a intenção é descobrir quais produtos concentram o valor consumido durante o ano, é necessário utilizar as movimentações desse período.
Se o objetivo é identificar quais itens concentram o capital atualmente armazenado, a análise poderá considerar o valor do estoque disponível em uma data específica.
Ignorar mudanças sazonais
Alguns produtos apresentam aumento de procura em determinadas épocas.
Uma distribuidora de bebidas pode observar alterações importantes no consumo durante períodos de maior movimento comercial.
Se utilizar somente um período de demanda elevada para planejar todas as compras seguintes, poderá adquirir quantidades superiores à necessidade.
Por outro lado, uma análise realizada em um período de baixa demanda pode subestimar a necessidade futura.
É importante comparar períodos equivalentes e considerar o histórico de vendas.
Produtos sazonais podem exigir análises específicas, principalmente quando apresentam grandes oscilações.
Considerar que produtos C não precisam de controle
A classe C representa menor participação no valor analisado, mas isso não significa ausência de importância.
Uma mercadoria pode apresentar baixa movimentação e ser necessária para completar pedidos.
Outro produto pode possuir baixo valor financeiro, mas prazo de reposição muito longo.
Também existem itens sujeitos a vencimento ou condições especiais de armazenamento.
A classificação ABC deve ajudar a definir prioridades, não eliminar a necessidade de controle.
Deixar de atualizar a classificação
Os produtos não permanecem necessariamente na mesma classe.
Mudanças no consumo, nos preços, nos custos e no catálogo podem alterar os resultados.
Imagine um produto que passou a ser comprado por vários clientes novos.
Sua participação financeira pode aumentar, fazendo com que ele mude de classe.
Se a empresa continuar utilizando uma classificação antiga, poderá dedicar pouca atenção a uma mercadoria que passou a representar maior valor.
Por isso, as revisões precisam fazer parte da rotina.
Com que frequência a Curva ABC deve ser atualizada?
Não existe uma frequência única adequada para todas as distribuidoras.
A necessidade de atualização depende do volume de movimentações, da variedade de produtos e da velocidade com que a demanda muda.
Uma empresa com catálogo relativamente estável pode trabalhar com revisões trimestrais.
Já uma distribuidora que apresenta alterações frequentes nos pedidos, custos e produtos comercializados pode considerar revisões mensais.
Esses intervalos são possibilidades de organização, não regras obrigatórias.
O mais importante é manter uma frequência compatível com a operação.
Quando é necessário revisar a classificação antes do previsto?
Algumas situações justificam uma nova análise.
Entre elas estão:
-
Entrada de produtos importantes no catálogo.
-
Mudanças significativas na demanda.
-
Alterações relevantes nos custos de compra.
-
Aumento expressivo das vendas de determinada mercadoria.
-
Redução contínua da movimentação de produtos.
-
Mudanças nas condições de fornecimento.
-
Alterações sazonais importantes.
Imagine que a distribuidora comece a comercializar uma nova linha de bebidas.
Durante os primeiros meses, pode não existir histórico suficiente para avaliar sua participação anual.
Nesse caso, a empresa poderá acompanhar o comportamento inicial separadamente, sem depender exclusivamente da classificação histórica.
Conforme os dados forem sendo acumulados, o produto poderá ser incorporado à análise geral com maior segurança.
Como comparar a curva ABC de diferentes períodos?
Uma forma útil de acompanhamento é verificar quais produtos mudaram de classe.
Por exemplo:
Um produto que estava na classe B passou para A.
Isso pode ter ocorrido por aumento das quantidades consumidas, mudança dos custos ou redução relativa da participação de outros produtos.
O gestor deve investigar o motivo antes de tomar decisões.
Da mesma maneira, um item que passou de A para B não necessariamente perdeu importância comercial.
A mudança pode refletir alterações na composição geral do valor movimentado.
Comparar os períodos ajuda a identificar tendências, mas cada alteração precisa ser interpretada no contexto da operação.
Como um sistema de gestão pode ajudar na análise da Curva ABC?
A Curva ABC Estoque depende de informações organizadas.
Quanto maior a quantidade de mercadorias movimentadas, mais trabalhoso pode ser reunir e conferir os registros manualmente.
Uma distribuidora com centenas ou milhares de produtos precisa acompanhar compras, vendas, devoluções, movimentações e saldos.
Quando essas informações estão espalhadas em planilhas e controles diferentes, podem surgir divergências e dificuldades de atualização.
Um sistema de gestão pode ajudar a centralizar os registros necessários para a análise.
Isso não significa que qualquer sistema realize automaticamente o cálculo da curva ABC.
Essa funcionalidade deve ser verificada especificamente.
Entretanto, relatórios e históricos de movimentações podem oferecer dados para construir a classificação.
Como a centralização das informações facilita o controle?
Imagine que o responsável pelas compras precise descobrir a quantidade vendida de determinado produto nos últimos seis meses.
Se cada setor utiliza um controle separado, pode ser necessário reunir diferentes planilhas e conferir as informações manualmente.
Em uma operação com registros centralizados, o histórico pode ser consultado de maneira mais organizada, conforme os recursos disponíveis.
Isso ajuda a reduzir divergências entre dados utilizados nas análises.
Também facilita a conferência de informações sobre produtos, custos e quantidades movimentadas.
Como utilizar relatórios na classificação dos produtos?
Para montar uma curva ABC baseada no valor de consumo, é necessário obter os dados correspondentes ao período escolhido.
Um relatório útil poderá apresentar:
-
Identificação dos produtos.
-
Quantidades movimentadas.
-
Custos considerados.
-
Período das movimentações.
Com essas informações, é possível calcular os valores e organizar a classificação.
Caso o sistema não apresente uma curva ABC pronta, a empresa poderá utilizar os dados disponíveis em uma planilha para realizar o cálculo, desde que a exportação ou consulta seja permitida.
O principal cuidado é conferir se os números correspondem ao indicador escolhido.
Um relatório de faturamento não deve ser utilizado como se representasse o custo de consumo.
Como o AtacadistaPro pode ajudar na organização do estoque?
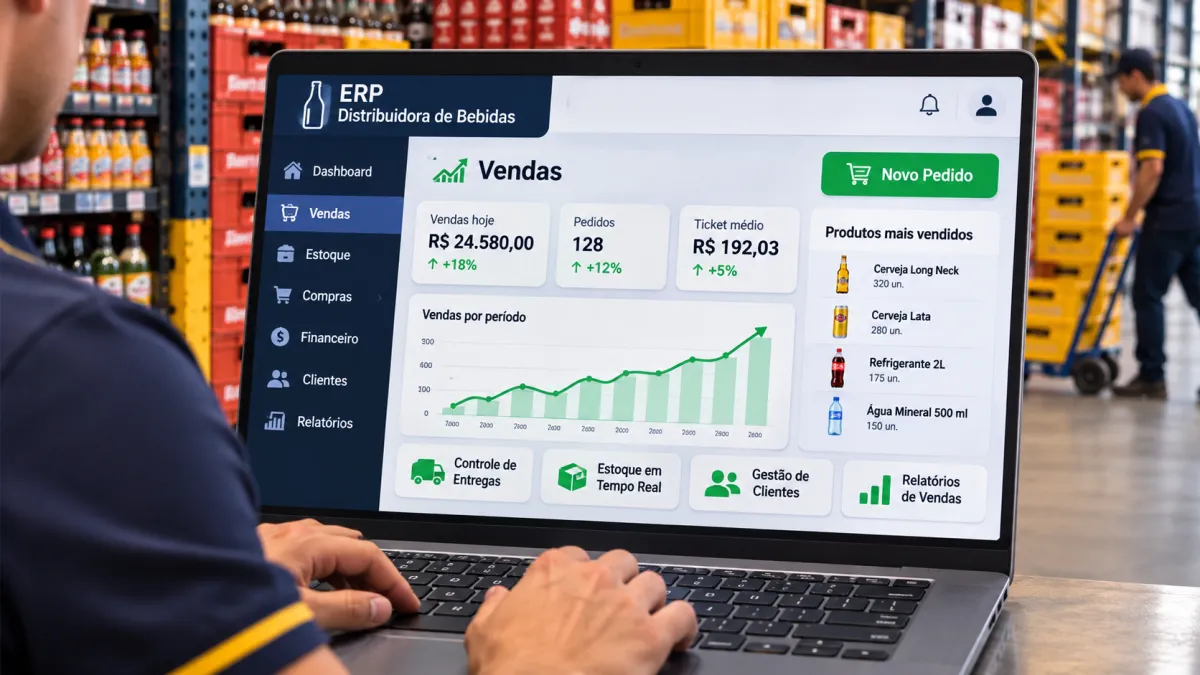
O AtacadistaPro é um sistema voltado às necessidades de atacadistas e distribuidoras, com recursos relacionados à gestão de compras, vendas e estoque.
A centralização dessas informações pode contribuir para que a empresa acompanhe movimentações, organize mercadorias e consulte dados importantes para o planejamento.
Por exemplo, antes de realizar uma compra, o responsável pode precisar verificar o saldo de determinado produto, as movimentações recentes e as necessidades de reposição.
Essas informações são importantes tanto para o controle diário quanto para análises mais amplas, como a classificação ABC.
Ao utilizar um sistema para distribuidora, a empresa pode organizar melhor os dados que sustentam suas decisões de estoque, considerando os recursos disponíveis e a configuração adotada.
A utilização correta do sistema também depende de cadastros atualizados, registros consistentes e procedimentos de conferência.
Como integrar a análise ABC ao planejamento de compras?
Depois de elaborar a classificação, o gestor pode organizar uma rotina de acompanhamento conforme as prioridades identificadas.
Os produtos A podem receber revisões financeiras mais frequentes.
Os produtos B podem ser acompanhados para identificar mudanças de comportamento.
Os produtos C podem ter políticas de compra ajustadas ao consumo, sem desconsiderar riscos de falta ou necessidades específicas.
Entretanto, o planejamento não deve considerar apenas a letra atribuída ao produto.
É necessário combinar a classificação com:
-
Estoque disponível.
-
Demanda prevista.
-
Pedidos de clientes pendentes.
-
Compras já realizadas.
-
Prazo de entrega dos fornecedores.
-
Estoque de segurança.
-
Condições de armazenamento.
-
Validade, quando aplicável.
Essa combinação permite decisões mais completas.
Quer identificar prioridades e organizar melhor as compras da sua distribuidora?
Conheça o AtacadistaPro e veja como a centralização das informações de compras, vendas e estoque pode apoiar o acompanhamento das mercadorias e o planejamento da sua operação.
Como começar a aplicar a Curva ABC na sua distribuidora?
Uma empresa não precisa analisar todas as situações possíveis antes de começar.
O mais importante é estabelecer um processo organizado, utilizar informações confiáveis e revisar os resultados.
Veja um roteiro prático.
Primeiro passo: confira os cadastros dos produtos
Antes de calcular a curva ABC, verifique se os produtos estão cadastrados corretamente.
É importante conferir códigos, descrições, unidades de medida e eventuais duplicidades.
Mercadorias cadastradas mais de uma vez podem aparecer separadas na análise, mesmo quando representam o mesmo item.
Isso pode reduzir artificialmente a participação de determinados produtos.
A padronização dos cadastros ajuda a evitar esse problema.
Segundo passo: escolha o período de avaliação
Defina se a análise utilizará três, seis ou doze meses, ou outro intervalo adequado à operação.
Empresas com produtos sazonais precisam observar se o período representa corretamente o comportamento da demanda.
O ideal é utilizar um histórico suficiente para responder à pergunta que motivou a análise.
Terceiro passo: selecione o indicador
Determine se a curva ABC será calculada pelo valor de consumo, faturamento ou outro critério.
Para orientar o planejamento do valor de mercadorias consumidas, o custo pode ser uma referência apropriada.
Se o objetivo for identificar os produtos com maior participação nas receitas, será necessário utilizar faturamento.
É possível elaborar mais de uma classificação, desde que os critérios sejam mantidos separados e claramente identificados.
Quarto passo: reúna e confira os dados
Levante as quantidades e os valores correspondentes a cada mercadoria.
Confira devoluções, conversões de unidades e possíveis inconsistências.
Quando houver dúvidas sobre determinada movimentação, o ideal é esclarecer a informação antes de incluí-la no cálculo.
Uma classificação baseada em dados incorretos pode provocar decisões inadequadas.
Quinto passo: realize os cálculos
Multiplique as quantidades pelos custos, quando o critério escolhido for valor de consumo.
Depois, organize os produtos por valor decrescente.
Calcule a participação individual e o percentual acumulado.
Por fim, atribua as classes conforme os limites definidos.
Sexto passo: identifique os produtos que exigem atenção
Com a classificação pronta, analise os itens de maior participação financeira.
Verifique os saldos disponíveis, a frequência das vendas e os prazos de fornecimento.
Também observe produtos com pouca movimentação e grande quantidade armazenada.
A curva ABC deve servir como ponto de partida para perguntas mais específicas.
Sétimo passo: estabeleça ações de acompanhamento
A distribuidora pode definir procedimentos diferentes conforme a importância e os riscos de cada grupo.
Por exemplo, os produtos A podem passar por análises financeiras mais frequentes.
Produtos com demanda irregular podem exigir acompanhamento específico, independentemente da classe.
Mercadorias próximas do vencimento também precisam de atenção, mesmo quando representam valores menores.
O objetivo é estabelecer prioridades sem perder o controle dos demais itens.
Oitavo passo: revise os resultados
Depois de aplicar a classificação, acompanhe se as decisões estão produzindo os resultados esperados.
Verifique se houve redução de compras desnecessárias, melhor adequação das quantidades adquiridas e maior clareza sobre os produtos importantes.
Esses resultados não são automáticos.
Eles dependem das decisões adotadas pela empresa e da qualidade das informações utilizadas.
A revisão permite identificar o que precisa ser ajustado.
Como transformar a Curva ABC em uma rotina de controle?
A classificação não precisa ser um documento consultado apenas uma vez.
Ela pode fazer parte das decisões recorrentes de uma distribuidora.
Uma forma prática de utilizar a análise é organizar três momentos de acompanhamento.
Acompanhamento diário das necessidades de estoque
Durante a rotina de vendas, compras e expedição, a equipe deve acompanhar a disponibilidade das mercadorias.
É importante observar itens próximos do ponto de pedido, reservas pendentes e produtos com demanda superior à prevista.
A classificação ABC pode ajudar a identificar quais mercadorias merecem atenção financeira especial.
Entretanto, faltas iminentes e situações que comprometem pedidos devem ser tratadas conforme sua urgência, mesmo quando envolvem produtos B ou C.
Revisão periódica das compras
Em intervalos definidos pela empresa, o responsável pelas compras pode avaliar se os volumes adquiridos estão adequados.
Essa revisão pode considerar:
-
Consumo recente.
-
Quantidades armazenadas.
-
Previsão de vendas.
-
Compras pendentes.
-
Prazo dos fornecedores.
-
Produtos sem movimentação.
-
Participação financeira dos itens.
A análise permite identificar situações em que o estoque está crescendo sem que exista aumento correspondente na demanda.
Também ajuda a reconhecer produtos que precisam de maior atenção no planejamento de reposição.
Avaliação dos resultados da classificação
Mensalmente ou trimestralmente, conforme a necessidade, a empresa pode comparar a curva ABC atual com períodos anteriores.
O objetivo é identificar alterações relevantes.
Se um produto passar a representar uma parcela maior do valor movimentado, será importante compreender o motivo.
Da mesma maneira, uma queda de participação pode indicar redução da demanda, mudança no custo ou maior movimentação de outros produtos.
O acompanhamento contínuo ajuda a manter a classificação útil para a realidade do negócio.
Quando a Curva ABC não é suficiente para tomar uma decisão?
A curva ABC é uma ferramenta de priorização, mas não substitui uma análise completa do estoque.
Existem situações em que a participação financeira não representa toda a importância de uma mercadoria.
Imagine uma distribuidora que comercializa determinado produto em pequenas quantidades, mas precisa mantê-lo disponível para atender contratos específicos.
Mesmo que ele pertença à classe C, sua falta pode impedir o cumprimento de um pedido importante.
Outro exemplo envolve produtos sujeitos a vencimento.
Uma mercadoria pode apresentar participação elevada na curva ABC, mas exigir atenção especial porque possui prazo de validade curto.
Nesse caso, comprar grandes quantidades apenas por se tratar de um item A pode aumentar o risco de perdas.
Também existem produtos com prazos de reposição longos.
Um item de menor valor pode exigir planejamento antecipado quando o fornecedor precisa de várias semanas para realizar a entrega.
Essas situações mostram que o gestor deve combinar a classificação financeira com características operacionais.
Entre os fatores complementares estão:
-
Criticidade para o atendimento dos pedidos.
-
Regularidade da demanda.
-
Prazo e confiabilidade dos fornecedores.
-
Possibilidade de substituição do produto.
-
Margem obtida na comercialização.
-
Prazo de validade.
-
Custo de armazenagem.
-
Risco de perdas ou avarias.
A curva ABC ajuda a identificar onde existe maior concentração de valor.
As demais informações ajudam a definir a decisão mais adequada.
Conclusão: como identificar os produtos que mais impactam sua distribuidora?
A Curva ABC Estoque permite identificar quais mercadorias concentram a maior participação do valor analisado, ajudando o gestor a estabelecer prioridades de acompanhamento e planejamento. Para aplicar o método, é necessário escolher um período, definir o indicador, calcular o valor de cada produto e organizar os resultados conforme a participação acumulada.
Entretanto, a classificação não deve ser interpretada isoladamente. Produtos com grande participação financeira não são necessariamente os mais lucrativos, assim como itens da classe C não são automaticamente dispensáveis. O ideal é combinar a curva ABC com informações sobre demanda, giro, custos, disponibilidade e prazos de reposição.
Com registros organizados e revisões periódicas, a distribuidora consegue utilizar os resultados para orientar compras e acompanhar melhor suas mercadorias.
Transforme as informações do seu estoque em decisões mais organizadas.
Conheça o AtacadistaPro e descubra como um sistema voltado a atacadistas e distribuidoras pode ajudar a centralizar processos de compras, vendas e controle de estoque.
Evite comprar demais e ficar sem os produtos mais procurados!
Com o AtacadistaPro, você acompanha movimentações e saldos de estoque para planejar compras com informações mais organizadas.
Veja como melhorar o controle da sua distribuidora
Leia também: melhore o controle do estoque e organize as vendas da sua distribuidora
A classificação ABC é apenas uma das ferramentas utilizadas para melhorar a gestão das mercadorias. Para aprofundar o assunto, confira outros conteúdos relacionados ao planejamento de compras, à organização do estoque e ao atendimento dos pedidos.
Sistema de Cotação Online: Como Evitar Demoras e Perder Menos Vendas?
Entenda como organizar cotações, reduzir atrasos nas respostas e melhorar o andamento das negociações com clientes.
ERP Distribuidora: Como Evitar Falta de Produtos e Excesso de Estoque?
Aprenda a planejar compras, acompanhar mercadorias e equilibrar a disponibilidade dos produtos com a demanda.
Sistema de Vendas Simples: O Que É e Como Funciona na Prática?
Conheça formas de organizar os pedidos e acompanhar informações importantes da rotina comercial.
Como Ter um Estoque Organizado Usando um Controle de Estoque Online
Veja como organizar mercadorias, acompanhar movimentações e manter informações de estoque mais confiáveis.